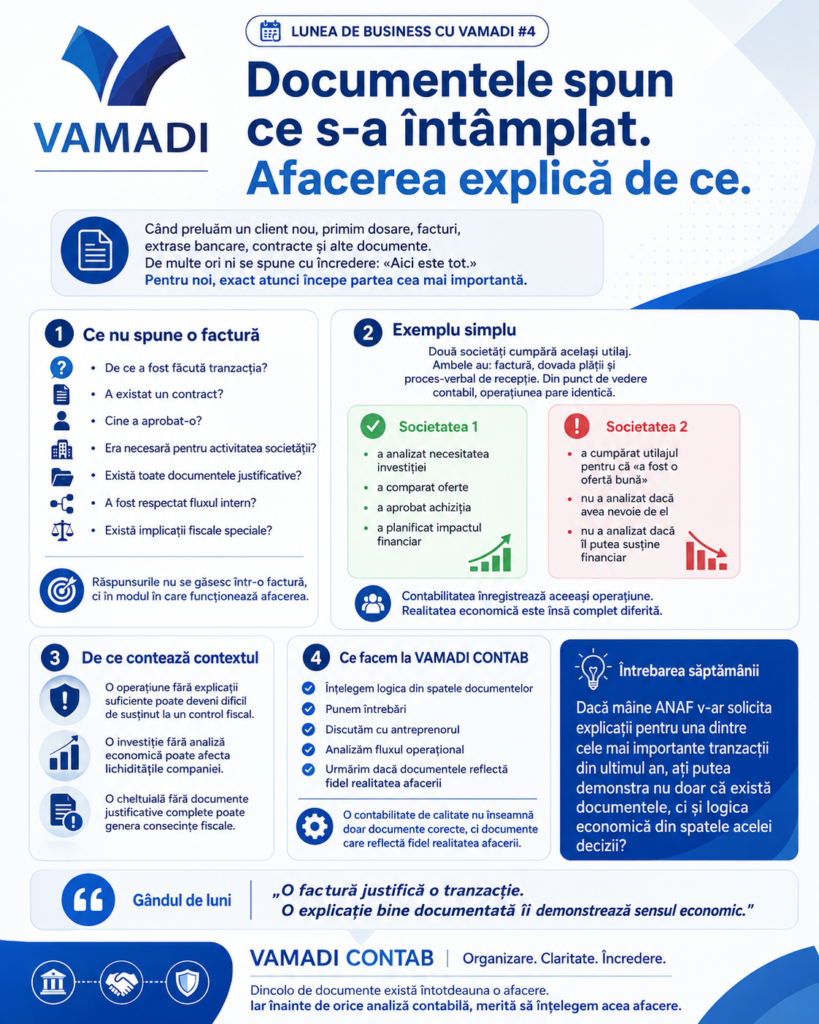
Documentele arată ce s-a întâmplat, dar nu explică întotdeauna logica economică din spatele unei tranzacții. De aceea, la VAMADI CONTAB analizăm și contextul afacerii, nu doar documentele.
 by admin
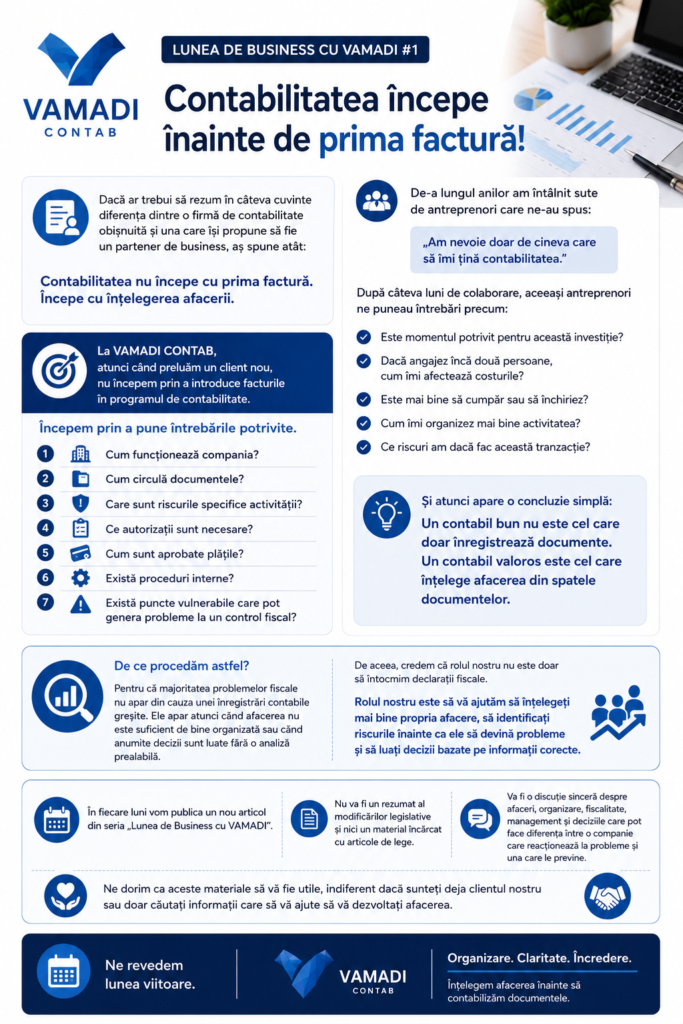
Un contabil valoros nu se limitează la înregistrarea documentelor. Înțelege afacerea, identifică riscurile și contribuie la decizii mai bune.
by admin 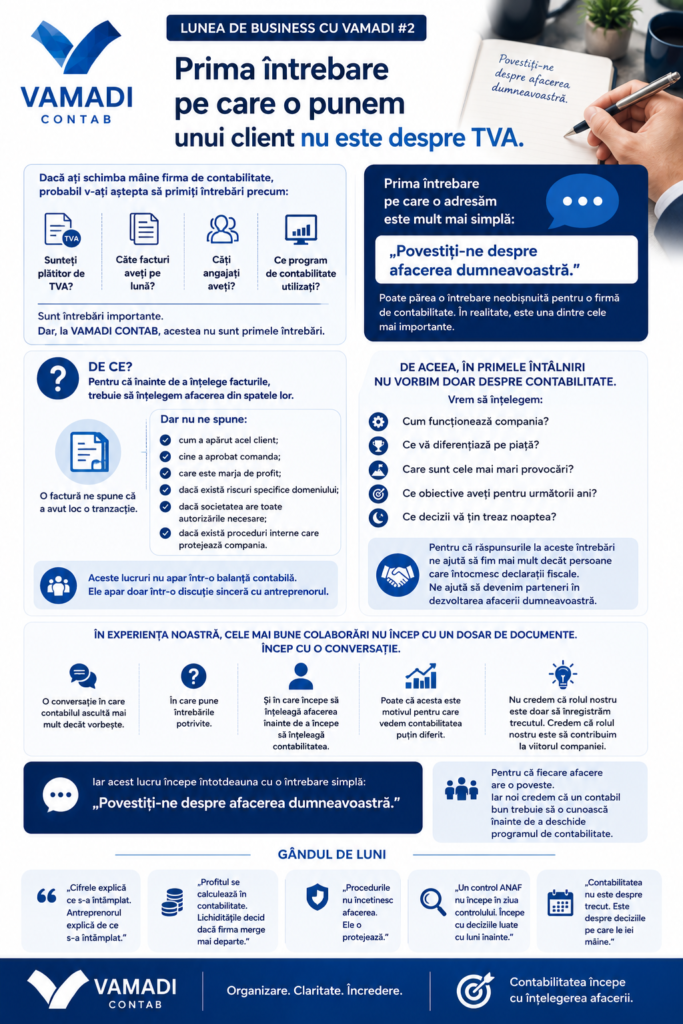
Înainte de a înțelege facturile, trebuie să înțelegem afacerea din spatele lor. Cele mai bune colaborări încep cu o conversație.
by admin 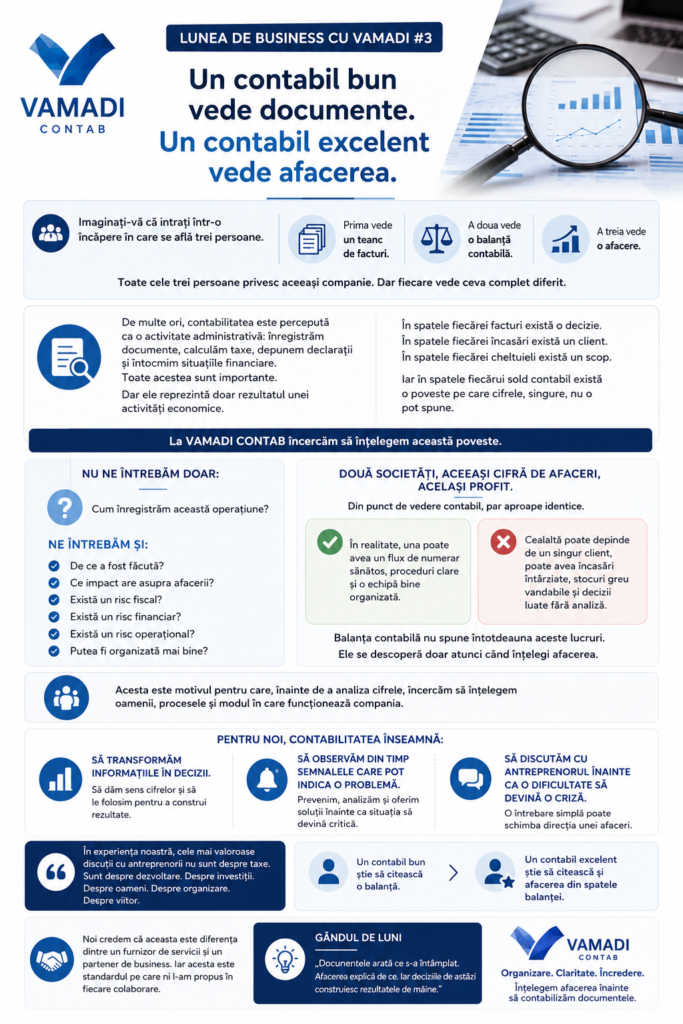
Aceleași cifre pot descrie companii complet diferite. Diferența apare atunci când înțelegem oamenii, procesele și deciziile din spatele documentelor.
by admin 
Importanța cash-flow-ului în activitatea unei firme Fluxul de numerar (cash-flow) reprezintă diferența dintre încasările și plățile curente ale întreprinderii și exprimă capacitatea acesteia de a-și susține operațiunile zilnice. Raportat la cifra de afaceri, cash-flow-ul devine un indicator sintetic al rentabilității pe termen scurt. Cash-flow = Încasări − Plăți Încasări – documentate prin chitanțe, …
by admin 
1. Termenele de păstrare aplicabile Registre contabile obligatorii și documente justificative – se păstrează 5 ani, calculați de la 1 iulie a anului următor celui în care s-a încheiat exercițiul financiar (inclusiv statele de salarii). Ex.: documentele din 2018 s-au prescris la 11 martie 2025; cele din 2019 se vor prescrie la 29 decembrie 2025. …
by admin
Bonificația de 3 % – promisiune simplă, aplicare complicată Bonificația de 3 % destinată plătitorilor de impozit pe profit și de impozit pe veniturile microîntreprinderilor, introdusă prin OUG 107/2024, părea la început un mecanism ușor de aplicat: criterii clare, procedură simplă, fără birocrație suplimentară. Totuși, normele de aplicare publicate cu șase luni întârziere au impus …
by admin 
Ordonanța nr. 107/2024 introduce o serie de facilități fiscale ce permit anularea unor obligații bugetare restante, aplicabile atât persoanelor fizice, cât și persoanelor juridice (societăți comerciale). Precizăm că situația certă a obligațiilor bugetare pe care le datorați va fi stabilită prin certificatul de atestare fiscală ce va fi comunicat către dumneavoastră, în situația în care …
by admin
OUG 124/2024 – IMPOZITARE PROPRIETATE A fost amânat pentru 1 ianuarie 2026 termenul de intrare în vigoare a unei serii de măsuri privind modul de determinare a impozitului pe clădiri rezidențiale și nerezidnțiale (prevederile pct. 106 şi 107 – 116 din O.G. nr. 16/2022). În cadrul Ministerului Finanţelor se înfiinţează o structură de specialitate la …
by admin
OUG nr. 125/2024 modifică punctual legislația în domeniul utilizării caselor de marcat fiscale – adoptată prin OUG nr. 28/1999 cu modificări ulterioare, respectiv modifică punctual câteva prevederi din Codul de procedură fiscală, adoptat prin Legea nr. 207/2015 cu modificări. Modificările în domeniul legislației privind casele de marcat fiscale sunt: a) Serviciile de încărcare a vehiculelor …
by admin